
La actividad económica creció apenas 0,1% en agosto, después de retroceder 2,8% en julio. Con esos resultados, las estimaciones apuntan a que el tercer trimestre terminaría en baja y podría confirmar una recesión técnica.
El Estimador Mensual de Actividad Económica (EMAE), difundido este miércoles por el INDEC, recuperó solo una parte de la caída del mes anterior. En la serie desestacionalizada, agosto fue el tercer peor registro desde noviembre de 2024: quedó por encima únicamente de julio de este año y marzo de 2025. La serie tendencia-ciclo, en tanto, refleja un nivel de actividad similar desde el segundo trimestre de 2025.
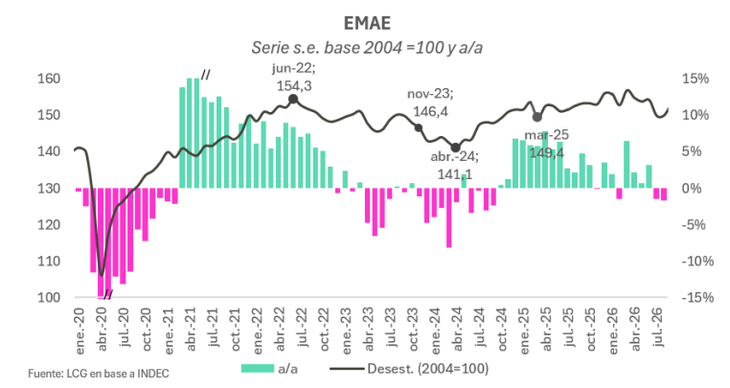
“La señal es de estabilización en un nivel bajo más que de rebote”, evaluó Joaquín Aranguiz, economista de la Fundación Libertad.
Qué tendría que pasar en septiembre para evitar la recesión
Gonzalo Carrera, analista de la consultora Equilibra, planteó que “para evitar la recesión la economía debe crecer más de 8,5% mensual en septiembre”. También advirtió: “Si bien el EMAE es una estimación del PBI y se corrige hacia atrás con más información, luce muy improbable que en septiembre la economía se recupere de forma tal que se evite la recesión. Incluso parece difícil evitar una caída abrupta. Con un crecimiento mensual de 1,5% de septiembre, el trimestre cerraría con caída de 2,3%”.
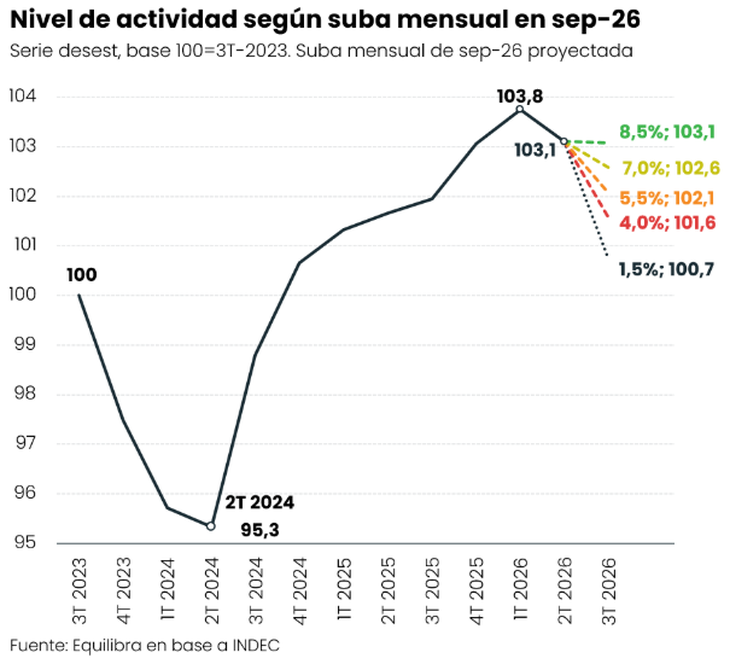
El INDEC había informado que el PBI cayó 0,6% en el segundo trimestre de 2026 frente a los tres primeros meses del año. Se habla de recesión técnica cuando se acumulan dos trimestres consecutivos de caída.
En el detalle sectorial, Carrera indicó que las actividades primarias bajaron 2% mensual. El agro retrocedió 3%, mientras que la pesca tuvo un desempeño marcado por la volatilidad habitual del rubro. Las actividades no primarias crecieron apenas 1%. Industria, construcción, comercio, transporte e intermediación financiera permanecían más de 4% por debajo del nivel de marzo de este año. “Contra febrero de 2025 los más golpeados son por mucho industria (-8%) y comercio (-7%)”, afirmó.
En la comparación con agosto del año anterior, el EMAE registró su segunda caída consecutiva, de 1,7%. Petróleo y minería, junto con restaurantes y hoteles, fueron los únicos sectores con una mejora considerable interanual.
Actividad débil y pocas expectativas de empleo
En los últimos meses se destacó el desempeño de Vaca Muerta, aunque sin una creación neta de puestos de trabajo. A la vez, los sectores que emplean a más trabajadores siguen atravesando dificultades.
La producción de la industria manufacturera se mantuvo en agosto cerca de los mínimos registrados desde mediados de 2024. En una encuesta del INDEC, el 54% de los empresarios industriales identificó la debilidad de la demanda como el principal límite para producir. También mencionaron, aunque con menor frecuencia, la competencia de productos importados y la incertidumbre económica.
Las perspectivas de contratación son acotadas: apenas el 4,9% de los industriales espera aumentar su nómina durante el último trimestre del año.
Proyecciones más bajas para el crecimiento anual
El último Relevamiento de Expectativas de Mercado (REM) calculó un crecimiento acumulado de 1,5% para 2026, frente al 3% que proyectaba a comienzos de año. Tras conocerse los datos de agosto, algunas estimaciones acercan el avance del PBI al 1%.
La consultora LCG señaló que no observa motores claros para una reactivación sostenida, más allá de recuperaciones puntuales. “El consumo tiene un fuerte lastre con la caída del poder adquisitivo del salario formal y una menor tracción del crédito. La inversión posiblemente esté entrando en una nueva fase de ‘wait and see’ típica de un período electoral, por lo que tampoco podrá aportar. Y el gasto público tiene que ir acompañando la caída de la recaudación para mantener el superávit primario, lo cual tiene un efecto contractivo. La apuesta es a la recuperación sostenida de las exportaciones netas (por suba de exportaciones y baja de importaciones), pero por ahora solo está concentrada en un puñado de sectores pujantes con poco derrame hacia el resto”.
En el mismo sentido, Santiago Casas, economista jefe de EcoAnalytics, sostuvo que “el problema de fondo sigue siendo la debilidad de la demanda interna”. Agregó: “Una política monetaria sin ancla nominal clara y con alta discrecionalidad contribuye a que los bancos mantengan las tasas de interés activas en niveles muy elevados, paralizando el crédito. Sin una recuperación del crédito, el consumo y la actividad de los sectores ligados al mercado interno difícilmente logren repuntar. A esto se suman el carácter procíclico del ajuste fiscal y la postergación de inversiones ante el riesgo electoral”.
Sobre las exportaciones, Casas advirtió que “ya no alcanza para compensar el deterioro del resto de la economía”. Marcos Cohen Arazi, economista de IERAL, señaló: “la exportación es récord y tiene un peso en en el producto de la economía que es el más alto en este siglo, pero no ocurre lo mismo con la inversión, que no despega de manera significativa”.


