
La morosidad por monto de las microempresas alcanza el 17,73%, frente al 3,74% de las grandes compañías. El dato corresponde al módulo para empresas del Mapa de la Deuda de APYME, que advierte sobre el impacto de los atrasos en la cadena de pagos y el sostenimiento del empleo.
La tasa general de mora empresarial es del 4,13% del monto adeudado. El indicador llega al 9,86% en las pequeñas empresas y al 7,34% en las medianas.
Las grandes compañías concentran el 90,3% del crédito del país, equivalente a $74,01 billones. Según el informe, su menor nivel relativo de mora incide en la reducción del promedio general.
Si se considera la cantidad de firmas endeudadas, el 13,83% de las microempresas está en situación irregular. En las pequeñas empresas, la proporción es del 12,07%.
Entre monotributistas y autónomos, la mora representa el 11,67% de los montos adeudados y alcanza al 15,16% de los deudores: más de 645.000 personas.
Construcción, industria y comercio
La situación cambia según la actividad. En las microempresas de la construcción, la morosidad es del 27,85% por monto y del 19,86% por cantidad de firmas. El relevamiento asocia las dificultades financieras de este sector, intensivo en mano de obra, con la contracción de la actividad y el freno de la obra pública.
En la industria de bienes de consumo, la mora de las microempresas llega al 20,50%. El informe señala que la debilidad del mercado interno y la presión sobre los costos operativos condicionan el cumplimiento de los compromisos.
En el comercio, la tasa alcanza el 19,75% en los negocios de bienes esenciales y el 17% en los vinculados con bienes de lujo.
Los datos sobre refinanciaciones también reflejan diferencias. Durante 2026, el 42,3% de las pymes que reestructuraron sus compromisos volvió a caer en mora, mientras que el 16,3% mejoró su situación. Entre las grandes empresas que refinanciaron sus deudas, el 49% empeoró su situación crediticia y el 10,9% logró mejorarla.
En los últimos dos años, se triplicó la proporción de pymes en mora en las Sociedades de Garantía Recíproca (SGR). En los Fondos de Garantías Públicos (FGCP), la cifra se duplicó durante el primer semestre de 2026. Además, en el último trimestre de 2025 se triplicó la cantidad de empresas y personas que emitieron cheques sin fondos.
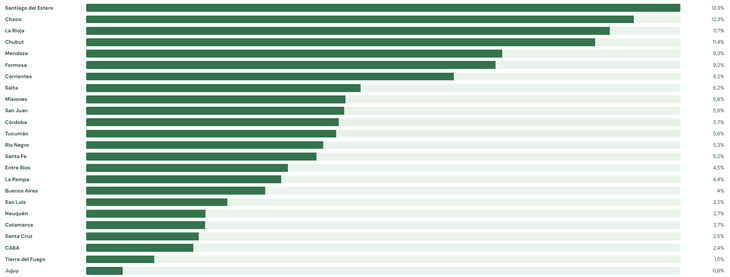
Por provincia, Santiago del Estero presenta una tasa de mora corporativa del 13,32%. Le siguen Chaco, con el 12,28%; La Rioja, con el 11,74%; y Chubut, con el 11,41%.
En el otro extremo, la Ciudad de Buenos Aires registra una tasa del 2,4% y Tierra del Fuego, del 1,52%. El relevamiento vincula parte de estas diferencias con la composición del entramado empresarial y con la concentración de sedes centrales de grandes compañías en algunos distritos.
El informe advirtió: “El promedio general del 4% da una falsa sensación de normalidad porque las grandes empresas concentran nueve de cada diez pesos y tienen menores montos en mora”. También señaló que, cuando una pyme no puede sostener sus deudas y cierra, “se destruyen fuentes de trabajo reales en todo el territorio nacional”.


